


Gestionarea finanțelor este un aspect esențial al vieții, iar pentru lucrătorii de la distanță (la distanță), aceasta vine cu propriul set de provocări și oportunități. În calitate de furnizor care răspunde nevoilor persoanelor îndepărtate, am fost martor direct la modul în care managementul financiar eficient le poate îmbunătăți echilibrul dintre viața profesională și personală și bunăstarea generală. În acest blog, voi împărtăși câteva strategii pe care persoanele aflate la distanță le pot adopta pentru a-și gestiona finanțele cu succes.
Bugetare: Fundația managementului financiar
Bugetul este piatra de temelie a oricărui plan financiar. Pentru cei îndepărtați, crearea unui buget detaliat este esențială, deoarece îi ajută să-și înțeleagă clar veniturile și cheltuielile. În primul rând, cei îndepărtați ar trebui să-și enumere toate sursele de venit. Acestea ar putea include concerte obișnuite de independenți, locuri de muncă cu normă parțială la distanță sau fluxuri de venituri pasive, cum ar fi marketing afiliat sau cursuri online.
În continuare, trebuie să-și clasifice cheltuielile. Cheltuielile fixe, cum ar fi chiria, utilitățile și asigurarea, trebuie luate în considerare mai întâi. Apoi, pot fi adăugate cheltuieli variabile, cum ar fi alimente, transport (chiar dacă este mai puțin din cauza lucrului de la distanță) și divertisment. Având o imagine clară a veniturilor și cheltuielilor lor, persoanele îndepărtate pot identifica zonele în care pot reduce sau aloca mai multe fonduri.
De exemplu, deoarece persoanele aflate la distanță lucrează adesea de acasă, ei pot descoperi că își pot reduce cheltuielile pentru mâncarea în oraș sau îmbrăcămintea legată de muncă. Cu toate acestea, ar putea fi nevoie să investească mai mult în echipamente de birou de acasă, cum ar fi un scaun, un birou de bună calitate și internet de mare viteză. Instrumente precum Mint sau YNAB (Ai nevoie de un buget) pot fi extrem de utile în urmărirea veniturilor și cheltuielilor. Aceste aplicații le permit persoanelor aflate la distanță să configureze bugete, să își urmărească cheltuielile în timp real și să primească alerte atunci când se apropie de limitele bugetare.
Economii pentru situații de urgență
Unul dintre cele mai importante obiective financiare pentru cei îndepărtați este construirea unui fond de urgență. Spre deosebire de angajații tradiționali, persoanele îndepărtate se pot confrunta cu mai multă incertitudine în ceea ce privește veniturile. Un client ar putea anula un proiect sau ar putea exista o încetinire a pieței freelance. A avea un fond de urgență oferă o plasă de siguranță financiară în aceste momente dificile.
Experții financiari recomandă, în general, să aveți cel puțin trei până la șase luni de cheltuieli de trai economisite într-un fond de urgență. Telecomanții pot începe prin a pune deoparte un mic procent din venitul lor în fiecare lună. De exemplu, ar putea urmări să economisească 10% din câștigurile lor lunare. În timp, pe măsură ce veniturile lor cresc, ei pot crește acest procent.
Pentru a face economisirea mai ușoară, persoanele aflate la distanță pot configura un transfer automat din contul lor curent într-un cont de economii separat în ziua în care își primesc venitul. În acest fel, ei nu trebuie să se bazeze pe voința pentru a salva. În plus, pot căuta conturi de economii cu randament ridicat. Aceste conturi oferă o dobândă mai mare decât conturile de economii tradiționale, permițând fondului lor de urgență să crească mai rapid.
Investind pentru viitor
Odată ce persoanele îndepărtate au înființat un fond solid de urgență, ei pot începe să se gândească la investiții pentru viitor. Investiția este o modalitate excelentă de a crește bogăția pe termen lung. Există mai multe opțiuni de investiții disponibile pentru cei îndepărtați.
O opțiune este să investești la bursă. Telecomanții pot începe prin a investi în fonduri indexate cu costuri reduse. Aceste fonduri urmăresc un indice de piață, cum ar fi S&P 500, și oferă o expunere largă pe piață. Sunt o opțiune bună pentru începători, deoarece sunt relativ scăzute - risc și au comisioane mai mici în comparație cu fondurile gestionate activ.
O altă opțiune este să investești în imobiliare. Deși poate părea descurajantă pentru cei îndepărtați, există modalități de a investi în imobiliare fără a cumpăra o proprietate fizică. Trusturile de investiții imobiliare (REIT) sunt companii care dețin și administrează venituri - producând imobiliare. Investind în REIT, persoanele aflate la distanță pot câștiga o parte din venitul generat din aceste proprietăți.
Planificarea pensionării este, de asemenea, crucială pentru cei îndepărtați. Deoarece nu au acces la un plan 401(k) sponsorizat de angajator, pot lua în considerare deschiderea unui cont individual de pensionare (IRA). Atât IRA tradiționale, cât și Roth oferă avantaje fiscale. Un IRA tradițional permite contribuții deductibile din impozite, în timp ce un IRA Roth oferă retrageri fără impozit la pensie.
Gestionarea datoriilor
Telecomanții ar trebui să fie atenți și la datoria lor. Datoria cu dobândă ridicată, cum ar fi datoria cu cardul de credit, poate scăpa rapid de sub control și le poate derai planurile financiare. Dacă o persoană aflată la distanță are datorii cu cardul de credit, ar trebui să se concentreze pe achitarea acesteia cât mai curând posibil.
O strategie este metoda bulgărelui de zăpadă a datoriilor. Aceasta implică achitarea mai întâi a celei mai mici datorii în timp ce efectuați plăți minime pentru celelalte datorii. Odată ce cea mai mică datorie este plătită, cel mai îndepărtat poate trece la următoarea cea mai mică datorie. Această metodă oferă un impuls psihologic, deoarece cel îndepărtat vede progresul rapid.
O altă opțiune este metoda avalanșei de datorii. Cu această metodă, cel mai îndepărtat plătește mai întâi datoria cu cea mai mare dobândă, în timp ce efectuează plăți minime pentru celelalte datorii. Această abordare economisește bani pe dobândă pe termen lung.

Planificare fiscală
Planificarea fiscală este un aspect complex, dar important al managementului financiar pentru cei îndepărtați. Deoarece sunt adesea lucrători independenți, aceștia sunt responsabili pentru plata atât angajatorului, cât și angajaților din impozitele de securitate socială și Medicare, care este cunoscută sub numele de impozit pentru activități independente.
Telecomanții ar trebui să țină evidențe detaliate ale cheltuielilor lor de afaceri. Acestea includ cheltuieli legate de biroul lor de acasă, echipamente, software și dezvoltare profesională. Aceste cheltuieli pot fi deduse din venitul lor impozabil, reducând obligația fiscală totală a acestora.
De asemenea, este o idee bună ca persoanele aflate la distanță să lucreze cu un profesionist fiscal. Un profesionist fiscal îi poate ajuta să înțeleagă legile fiscale, să identifice toate deducerile posibile și să se asigure că își depun taxele corect. Acest lucru le poate economisi o sumă semnificativă de bani pe termen lung.
Considerații privind asigurarea
Telecomanții trebuie să ia în considerare diferite tipuri de asigurări pentru a-și proteja bunăstarea financiară. Asigurarea de sănătate este o necesitate. Deoarece nu au acces la asigurările de sănătate sponsorizate de angajator, ei pot analiza opțiuni precum Piața asigurărilor de sănătate sau planurile private de asigurări de sănătate.
Asigurarea de invaliditate este, de asemenea, importantă. Dacă o persoană aflată la distanță devine invalid și nu poate lucra, asigurarea de invaliditate poate oferi o parte din venitul său. Acest lucru îi poate ajuta să-și acopere cheltuielile de trai și să continue să își îndeplinească obligațiile financiare.
Asigurarea de răspundere civilă este o altă considerație, în special pentru persoanele îndepărtate care oferă servicii profesionale. Această asigurare îi protejează în cazul în care un client îi dă în judecată pentru neglijență sau alte erori profesionale.
Investiții în echipamente și software
În calitate de furnizor al persoanelor aflate la distanță, înțeleg importanța de a avea echipamentul și software-ul potrivit. Când vine vorba de gestionarea finanțelor, investiția în instrumentele potrivite poate face o mare diferență. De exemplu, un laptop de încredere este esențial pentru lucrul de la distanță. De asemenea, cei la distanță ar trebui să ia în considerare investițiile în software care îi poate ajuta să-și gestioneze proiectele, să comunice cu clienții și să le urmărească finanțele.
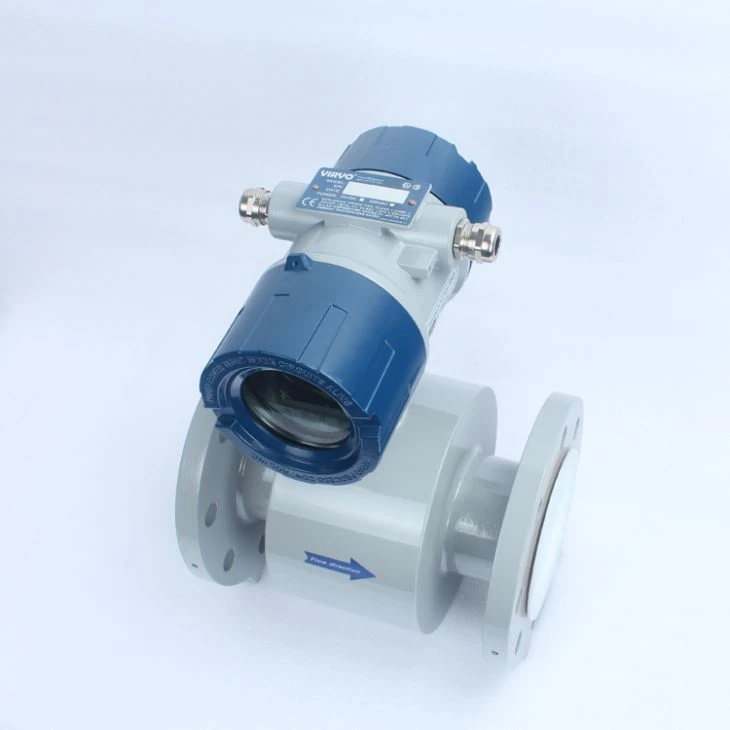
Atunci când achiziționați echipamente, este important să căutați produse de calitate care să ofere un raport calitate-preț bun. De exemplu, dacă o persoană aflată la distanță are nevoie de un contor de apă pentru un proiect legat de monitorizarea mediului sau o afacere la domiciliu, poate lua în considerareSenzor de contor de apă electric electronic impermeabil CE. Acest produs este rezistent la apă și poate oferi citiri precise, ceea ce este crucial pentru orice proiect care implică măsurarea apei.
O altă opțiune grozavă esteMag Meter Debitmetru pentru conexiune cu flanșă în linie de apă. Acest debitmetru este proiectat pentru măsurarea apei în sistemele în linie și oferă o conexiune cu flanșă pentru o instalare ușoară.
Dacă o persoană aflată la distanță caută un debitmetru cu inserție, poate apela la unProducător debitmetru cu inserție. Acești producători oferă debitmetre de înaltă calitate care pot fi introduse cu ușurință în țevile existente pentru măsurarea precisă a debitului de apă.
Concluzie
Gestionarea finanțelor ca persoane îndepărtate necesită disciplină, planificare și o abordare proactivă. Urmând strategiile prezentate mai sus, persoanele aflate la distanță pot prelua controlul asupra finanțelor lor, își pot construi bogăție și își pot atinge obiectivele financiare. Fie că este vorba de buget, economisire, investiții sau gestionarea datoriilor, fiecare pas către managementul financiar este un pas către un viitor mai sigur.
Dacă sunteți o persoană îndepărtată care caută echipamente și software de înaltă calitate pentru a vă sprijini munca, vă încurajez să contactați. Suntem aici pentru a vă oferi cele mai bune soluții la prețuri competitive. Contactați-ne pentru a începe o discuție privind achizițiile și pentru a afla cum vă putem satisface nevoile specifice.
Referințe
- „Calea simplă către bogăție” de JL Collins
- „Tată bogat Tată sărac” de Robert Kiyosaki
- „Banii tăi sau viața ta” de Vicki Robin și Joe Dominguez


